稳态经营学问答三十四|信用仍最值钱
发布于:2026/09/12
先给结论——环境再浮躁,信用仍是中小微最硬的通货。它不写在账上,却决定谁肯赊你、垫你、把活介绍给你。不讲信用或许一时松快,到了低谷,借不到、叫不动的正是平时省下的那点“聪明”。
一、信用值在哪
书里一句话点透:你的人品,就是你企业最长的信用期。信用本质,是把“陌生人愿意先信你”变成可反复兑现的资产。某加工厂老板二十年按时交货、到期付款,银行授信、供应商赊料都给他开绿灯,周转成本低一截。
信用还是危难时的“过冬粮”。行情差时,讲信用的老板有人肯垫、肯赊、肯介绍活;不讲信用的,平时精明,一到荒年借不到、叫不动。平时看不见,关键时顶大用——这是慢变量,骗不了人。
在弱制度环境里,信用更是替代担保物——你没有抵押,信用就是你能拿去押的抵押。
二、信用怎么攒
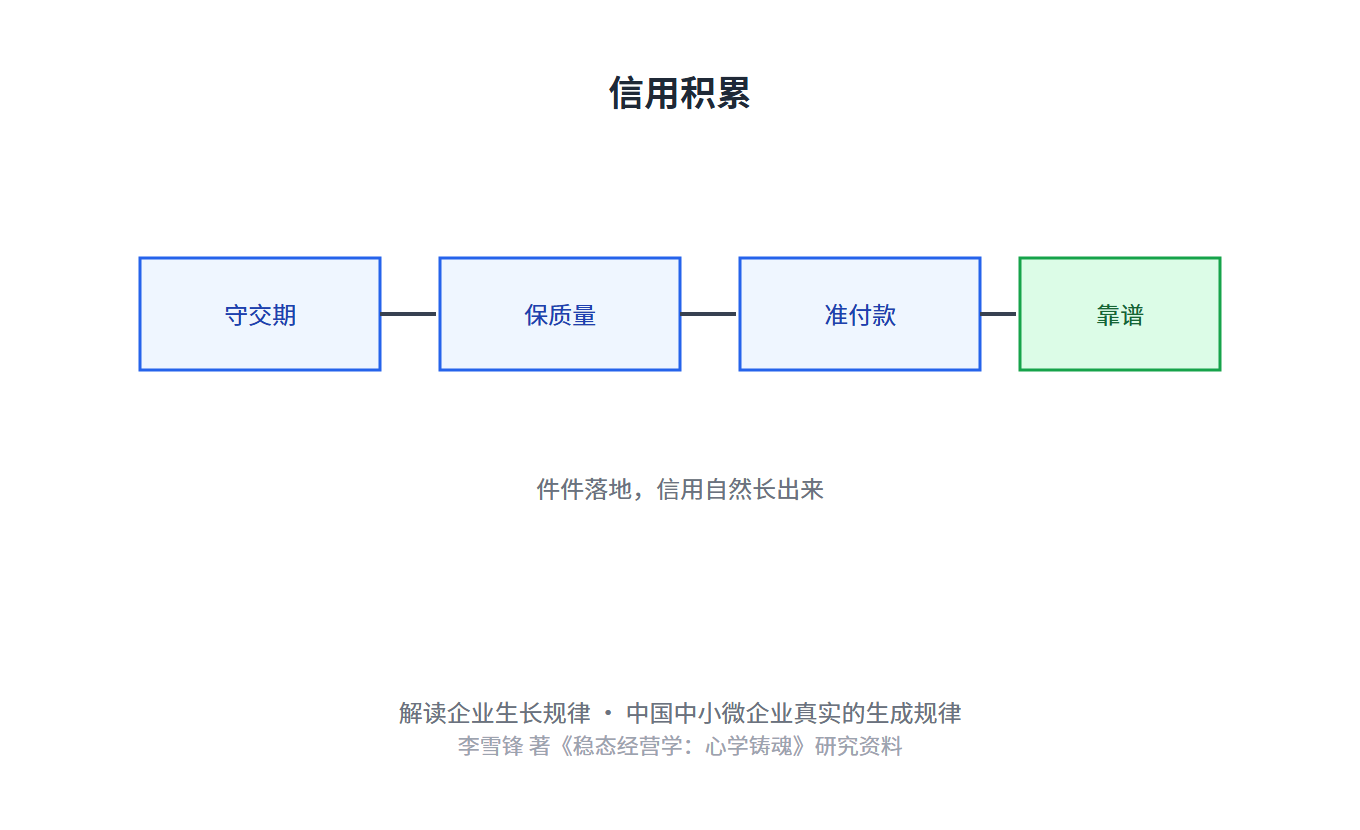
攒信用没有捷径:守约、按时、不坑人,一次一次攒“余额”。某老板哪怕资金紧也优先结小供应商的款,口碑传开,上游抢着给他账期。信用像存钱,平时零存,急时整取。
反例刺眼:一家贸易商习惯性拖欠尾款,供应商集体收紧账期并要求现结,资金链立刻绷紧,丢了扩张窗口。信用的崩塌是加速度的——一次违约,十次好话补不回。攒要年功,毁在一朝。
信用还有复利:一次守约降低下次交易成本,十年下来,省出的差价足以多开一家店。
三、信用的边界
信用不是无底线背书。救急不救穷,帮人要量力;对恶意拖欠的客户,该收账收账、该止损止损,别拿“讲信用”绑住自己当冤大头。
也别把信用当口号,要落进每一笔履约:答应交期就拼命守,承诺售后就爽快办。说一套做一套,比不讲的更伤。信用经营,核心是言行一致、长久可验,让伙伴信得过,企业的路才越走越宽。
但信用要主动维护:定期回访、主动通报延误,比出事再解释更能保住它的价值。